

✅ Saldo negativo en tarjeta de débito ocurre por sobregiros, cargos no autorizados o comisiones. Solución: revisa movimientos, contacta banco y evita gastos extras.
El saldo negativo en tu tarjeta de débito aparece cuando realizas compras o retiros que superan el monto disponible en tu cuenta bancaria asociada. Esto puede ocurrir por diversas razones, como cargos duplicados, comisiones bancarias inesperadas, pagos automáticos o problemas técnicos. Entender por qué sucede es fundamental para evitar cargos adicionales y mantener finanzas saludables.
En este artículo vamos a explorar las causas más comunes del saldo negativo en tarjetas de débito y ofreceremos soluciones prácticas para recuperarte rápidamente, además de consejos para prevenir esta situación en el futuro. Si alguna vez te has preguntado “¿por qué mi tarjeta de débito muestra saldo negativo?” o “¿cómo puedo arreglarlo?”, aquí encontrarás toda la información que necesitas.
¿Por qué aparece saldo negativo en mi tarjeta de débito?
1. Sobregiro accidental
El sobregiro ocurre cuando realizas una transacción que excede el saldo disponible en tu cuenta. A pesar de que generalmente las tarjetas de débito no permiten sobrepasar los fondos, algunos bancos tienen un servicio de descubierto bancario que cubre pagos inmediatos, lo que genera un saldo negativo.
2. Cargos y comisiones bancarias
Los bancos aplican comisiones por mantenimiento, uso de cajeros automáticos ajenos, inactividad o servicios adicionales. Si no revisas tu saldo constantemente, esas tarifas pueden hacer que tu cuenta quede en números rojos.
3. Pagos automáticos o domiciliados
Si tienes contratados pagos automáticos (servicios de luz, agua, suscripciones) y no hay saldo suficiente, el cargo se puede intentar varias veces, causando saldos negativos y cobros por fallas en pago.
4. Errores en transacciones o fraudes
Es posible que se hayan realizado cargos duplicados, incorrectos o no reconocidos en tu cuenta. Esto puede generar saldos negativos y debe ser reportado de inmediato al banco para investigar y corregir.
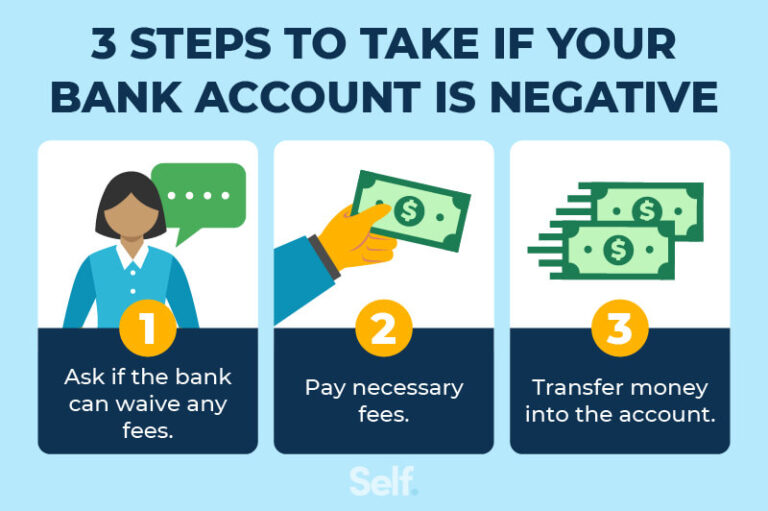
¿Cómo solucionar el saldo negativo en mi tarjeta de débito?
1. Revisa detalladamente tus movimientos bancarios
Utiliza la banca digital para verificar todas las transacciones recientes. Identifica pagos o cargos inusuales, y anota cualquier cuota o comisión aplicadas.
2. Deposita fondos para recuperar el saldo
La forma más rápida de salir del saldo negativo es hacer un depósito o transferencia para cubrir completamente el monto que debe tu cuenta.
3. Contacta a tu banco para aclarar cargos
Si detectas movimientos erróneos o desconocidos, llama o visita tu sucursal bancaria. Muchas veces pueden reversar cobros indebidos si se reportan a tiempo.
4. Cancela pagos automáticos si es necesario
Si sospechas que un pago automático es el motivo del problema, suspende temporalmente el servicio o actualiza la información para evitar futuros sobregiros.
5. Planea un control financiero más estricto
Para no volver a tener saldo negativo, considera llevar un registro semanal de tus gastos y consultar el saldo con frecuencia. Configura alertas bancarias para movimientos y saldos bajos.
Consejos para evitar el saldo negativo en tu tarjeta de débito
- Consulta tu saldo diariamente a través de apps móviles o cajeros automáticos.
- Activa alertas por SMS o email para movimientos e información de saldo.
- Programa un presupuesto mensual para controlar gastos y evitar gastos innecesarios.
- Deshabilita o limita pagos automáticos cuando haya riesgo de sobregiro.
- Ten un fondo de emergencia que puedas utilizar en caso de gastos imprevistos.
Mantener un control estricto y conocer las particularidades de tu tarjeta y banco evitará que tengas saldos negativos y los problemas que esto puede causar, como cargos por intereses o penalizaciones.
Impacto del saldo negativo en tu historial crediticio y reputación financiera
Cuando ves un saldo negativo en tu tarjeta de débito, no es sólo un dolor de cabeza momentáneo, sino que puede afectar mucho más que tus finanzas del día a día. Este fenómeno puede impactar directamente tu historial crediticio y, por ende, tu reputación financiera, algo que no quieres dejar al azar.
¿Por qué importa tu historial crediticio?
Tu historial crediticio es como tu currículum financiero. Los bancos y otras entidades lo consultan para decidir si eres un candidato confiable para futuros préstamos, créditos o incluso tarjetas adicionales. Un saldo negativo persistente puede reflejar un patrón de manejo imprudente de tus finanzas.
Principales consecuencias del saldo negativo en la banca y finanzas personales
- Reportes negativos: Los bancos pueden reportar saldos negativos prolongados a las agencias de crédito.
- Multas y comisiones: El saldo en rojo generalmente implica cargos adicionales que aumentan tu deuda.
- Restricciones en productos financieros: Menos posibilidades para obtener créditos o condiciones preferenciales.
- Pérdida de confianza: Tu reputación financiera se puede ver afectada, incluso entre otros prestamistas y comerciantes.
Para que lo tengas más claro: tabla de efectos y sus impactos
| Efecto del saldo negativo | Descripción | Impacto en tus finanzas |
|---|---|---|
| Reporte a buró de crédito | Información negativa que afecta tu score crediticio. | Menos oportunidades de obtener préstamos o tarjetas con buena tasa. |
| Comisiones bancarias | Cargos adicionales derivados del saldo en negativo. | Aumento de deuda sin control que dificulta salir del saldo rojo. |
| Restricciones en productos financieros | Limitaciones para contratar nuevos servicios bancarios. | Menor acceso a beneficios y herramientas financieras. |
| Pérdida de reputación financiera | Percepción negativa ante otras instituciones. | Dificultad para negociar condiciones de pago o créditos. |
¿Quieres proteger tu fama financiera? Aquí unos tips rápidos:
- Revisa tu estado de cuenta periódicamente para detectar cualquier movimiento extraño o saldo negativo.
- Establece alertas en tu banco para avisarte cuando tu saldo esté cerca del cero.
- Mantén un fondo de emergencia para evitar caer en saldo negativo por gastos inesperados.
- Evita sobregirar tu cuenta, controla tus gastos y usa herramientas de presupuesto.
- Comunícate con tu banco si ves algo raro, la comunicación siempre ayuda a evitar problemas mayores.
En definitiva, un saldo negativo no es solo un gasto más, sino un aviso importante que puede manchar tu perfil financiero. Por eso, entender sus consecuencias y cómo manejarlo es clave para mantener tu dinero y tu buena reputación en óptimas condiciones.
Preguntas frecuentes
¿Qué significa tener saldo negativo en mi tarjeta de débito?
¿Puedo evitar el saldo negativo en mi tarjeta de débito?
¿Qué debo hacer si mi tarjeta muestra saldo negativo?
| Aspecto | Descripción |
|---|---|
| Causas comunes | Compras mayores al saldo, cargos automáticos, comisiones bancarias no consideradas. |
| Consecuencias | Cargos por sobregiro, afectación al historial crediticio, bloqueo temporal de la tarjeta. |
| Cómo evitarlo | Revisar saldo frecuentemente, activar alertas bancarias, usar presupuestos personales. |
| Soluciones | Depositar dinero, negociar con el banco, ajustar gastos personales. |
| Monitoreo | Utilizar aplicaciones móviles y cajeros automáticos para verificar saldo en tiempo real. |
| Atención al cliente | Contactar al banco en cuanto notes el saldo negativo para evitar sanciones mayores. |
¿Te fue útil esta información? Déjanos tus comentarios y no olvides revisar otros artículos en nuestra web que también pueden interesarte.


