✅ Si estás muy endeudado, busca asesoría financiera, elabora un plan de pagos, prioriza deudas urgentes y evita seguir adquiriendo deuda nueva.
Si estás muy endeudado y no puedes pagar tus deudas, lo primero que debes hacer es evaluar tu situación financiera de manera objetiva y buscar alternativas para reorganizar tus finanzas. No ignores las deudas ni permitas que la situación se agrave, ya que hay diversas estrategias que pueden ayudarte a salir adelante, como negociar con tus acreedores, consolidar deudas o incluso recurrir a asesoría financiera especializada.
En este artículo te explicaremos paso a paso qué acciones puedes tomar para enfrentar una situación de endeudamiento considerable y falta de liquidez para pagar. Conocerás desde cómo organizar tus cuentas, hasta cuándo considerar opciones como la consolidación de deudas o asesorías profesionales, de modo que recuperes el control de tus finanzas y puedas mejorar tu salud financiera a largo plazo.
Analiza Tu Situación Financiera Actual
Antes de actuar, es fundamental tener una imagen clara y detallada de todas tus deudas, ingresos y gastos. Esto incluye:
- Listado de deudas totales: monto, tasa de interés, mensualidad y plazo.
- Ingresos netos mensuales: sueldo, trabajos extra o cualquier fuente de dinero.
- Gastos fijos y variables: renta, alimentación, transporte, servicios, etc.
Al contar con esta información podrás identificar cuánto dinero tienes disponible para abonar a tus deudas y cuál es el porcentaje que debes reducir o modificar en tus gastos para liberar recursos.
¿Cómo Priorizar el Pago de Deudas?
No todas las deudas se deben pagar de la misma forma. Es importante priorizar aquellas que tienen intereses más altos o que podrían generar consecuencias graves en caso de impago, como la hipoteca, deudas fiscales o créditos garantizados. Algunos consejos incluyen:
- Focalizar en deudas con altos intereses: targets como tarjetas de crédito y préstamos personales suelen tener tasas elevadas.
- Evitar atrasos en servicios básicos y de vivienda: pérdida del hogar o corte de servicios puede afectar tu calidad de vida gravemente.
- Considerar un fondo para emergencias: para que no tengas que endeudarte más en caso de gastos inesperados.
Negociación con Acreedores
Una de las formas más efectivas para aliviar la carga de tus deudas es comunicarte con tus acreedores. Muchas veces, ellos están dispuestos a:
- Reducir tasas de interés.
- Extender plazos de pago.
- Ofrecer quitas parciales o condonaciones.
Negociar puede ayudarte a mejorar tus condiciones de pago y evitar caer en incumplimientos que dañen tu historial crediticio.
Consolidación y Refinanciamiento de Deudas
Si manejas múltiples deudas, considera la opción de consolidar tus créditos en uno solo con una tasa de interés más baja o condiciones más favorables. Esto reduce la complejidad y puede disminuir tu mensualidad. Algunas opciones en México incluyen:
- Préstamos personales de consolidación.
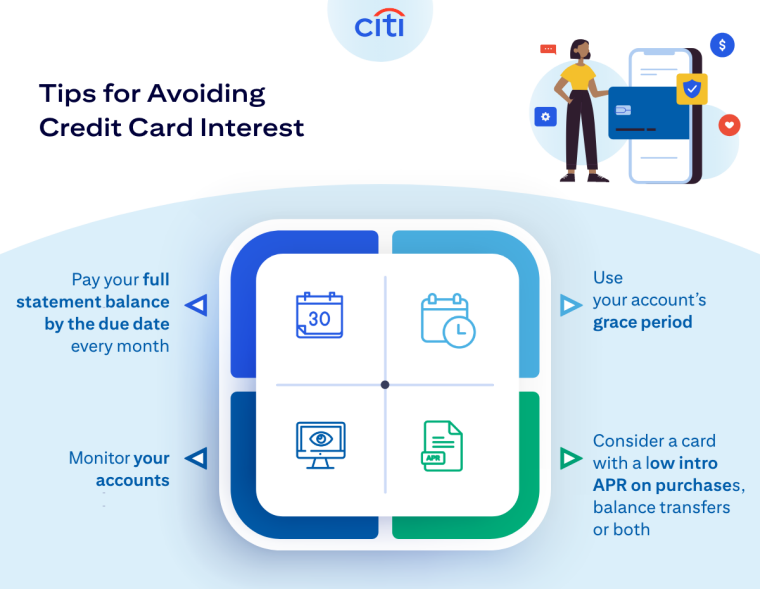
- Tarjetas con tasa de interés 0% por un periodo promocional para transferir saldos.
Evalúa bien las condiciones y asegúrate de que esta estrategia no incremente tus costos a largo plazo.
Busca Asesoría Profesional
Para casos donde la deuda es abrumadora, también puedes recurrir a:
- Asesores financieros o talleres de educación financiera.
- Programas gubernamentales de apoyo para deudores.
- Conciliación o quiebra personal (en casos extremos y legales).
Un especialista puede ayudarte a visitar tus opciones legítimas y crear un plan personalizado para salir de la deuda.
Consejos para Evitar Endeudarte Más
- Controla tus gastos y haz un presupuesto mensual.
- Evita usar tarjetas de crédito para gastos no esenciales.
- Prioriza el ahorro, aunque sea una pequeña cantidad mensual.
- Mantén un fondo de emergencia para imprevistos.
Estrategias para mejorar tu historial crediticio tras salir de deudas
Salir de un agobio financiero no es el final del camino, ¡es solo el primer paso hacia una vida económica más saludable! Mejorar tu historial crediticio es fundamental para recuperar tu credibilidad financiera y abrir puertas a mejores oportunidades de crédito. Aquí te dejo unas estrategias que parecen “cliché”, pero marcan una gran diferencia.
1. Revisa tu reporte de crédito con lupa
- Solicita tu reporte en las agencias de crédito reconocidas.
- Detecta errores o datos que no corresponden.
- Disputa cualquier inconsistencia; un pequeño error puede hacerte lucir más riesgoso ante los ojos de los bancos.
2. Comienza a pagar puntual (¡sin falta!)
La puntualidad en los pagos es el rey en el universo del score crediticio. No importa que sea una pequeña cantidad, lo que importa es la constancia y que tu historial muestre que eres alguien en quien se puede confiar.
3. Usa el crédito responsablemente
No te recomiendo que te llenes de nuevas deudas, pero usar alguna línea de crédito con mesura puede aumentar tu score. Aquí algunos tips:
- Tarjetas de crédito con límite bajo para gestionar compras pequeñas.
- Préstamos personales pequeños y con pagos controlados.
- Mantén un nivel de utilización de tus créditos por debajo del 30% del límite otorgado.
Ejemplo práctico de nivel de utilización del crédito
| Límite de crédito | Uso recomendado < 30% | Uso real | ¿Es bueno para el score? |
|---|---|---|---|
| $10,000 MXN | $3,000 MXN | $2,500 MXN | Sí |
| $10,000 MXN | $3,000 MXN | $6,000 MXN | No |
4. Mantén tus cuentas antiguas vivas
¡No las cierres! Tener cuentas antiguas con buen comportamiento le gusta a las agencias porque muestran estabilidad y experiencia financiera. El antiguo dicho «más viejo, mejor» aplica aquí.
5. Establece un fondo de emergencia
Un colchón económico para enfrentar gastos inesperados evita que vuelvas a caer en las redes del endeudamiento. Recuerda que el buen control financiero es la base para un historial crediticio brillante.
Preguntas frecuentes
¿Qué debo hacer si no puedo pagar mis deudas?
¿Es recomendable adquirir más préstamos para pagar deudas?
¿Qué opciones legales tengo si no puedo pagar mis deudas?
| Punto Clave | Descripción |
|---|---|
| Evalúa tus finanzas | Haz una lista de todas tus deudas, ingresos y gastos mensuales para conocer tu situación real. |
| Prioriza deudas | Enfócate en pagar primero las deudas con mayores intereses o las que puedan generar embargos. |
| Negociación | Habla con tus acreedores para lograr plazos más largos, pagos diferenciados o quitas parciales. |
| Asesoría financiera | Busca profesionales que te ayuden a crear un plan adecuado para salir de deudas. |
| Evita préstamos nuevos | No tomes más deudas si no tienes un plan sólido para pagarlas. |
| Consumo responsable | Reduce gastos no esenciales y evita compras impulsivas. |
| Opciones legales | Consulta mecanismos legales para la reestructuración o quita de deudas si es necesario. |
| Educación financiera | Aprende sobre manejo de dinero para evitar endeudamientos futuros. |
| Apoyo emocional | Busca apoyo para manejar el estrés que generan las deudas. |
Déjanos tus comentarios con dudas o experiencias y no olvides revisar otros artículos de nuestra web que te pueden interesar.